Elektrikli Araçlar ve Kasko Sigortası: Maksimum Koruma için Birlikte Kullanım İpuçları
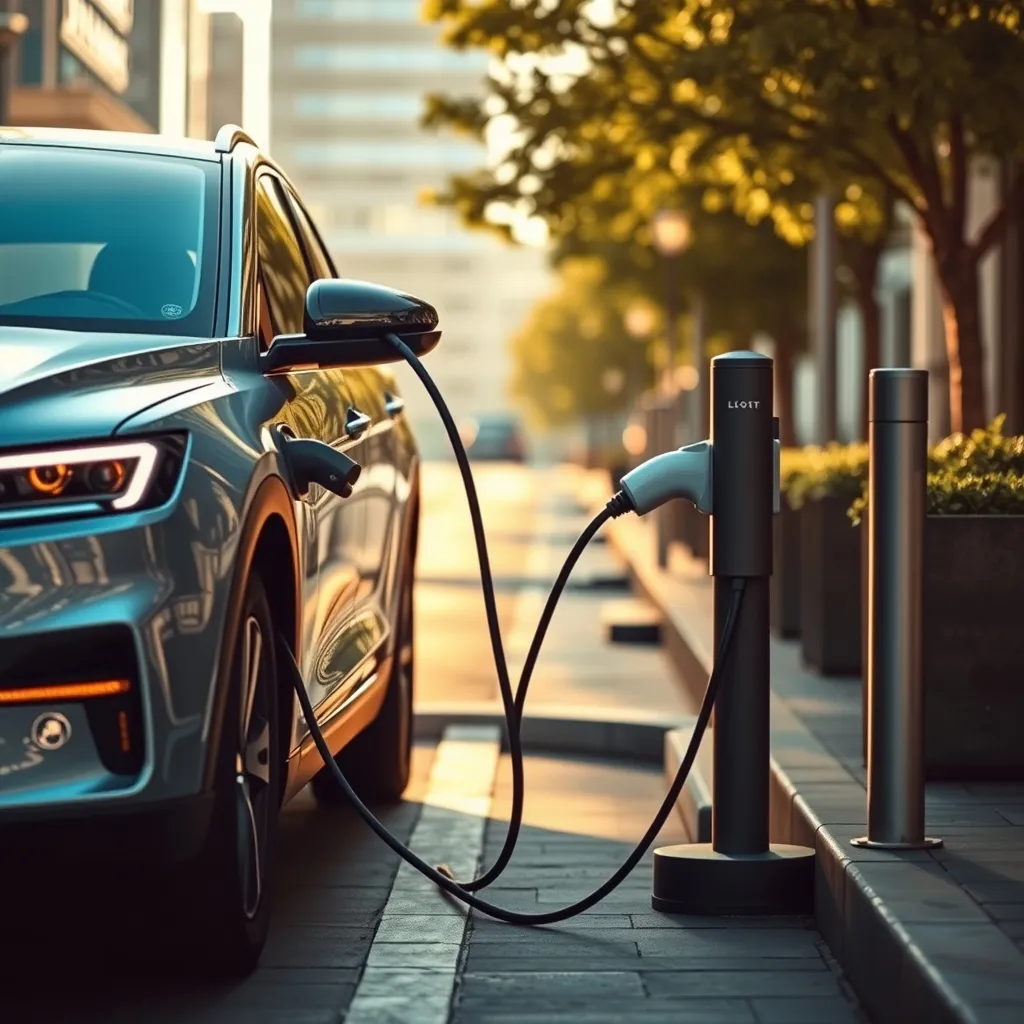
Elektrikli araçların (EA) yaygınlaşmasıyla birlikte kasko sigortası alanında da özel düzenlemelere ve ihtiyaçlara yönelik çözümler gündeme gelmiştir. Klasik içten yanmalı motorlara sahip araçlardan farklı olarak elektrikli araçlar; yüksek maliyetli batarya ve elektrik motoru gibi bileşenlere sahiptir. Bu nedenle kasko poliçeleri seçilirken kapsam ve koşulların detaylı incelenmesi gerekir.
Elektrikli Araçların Kasko Sigortasında Öne Çıkan Özellikler
Elektrikli araç sahipleri kaskoları incelerken şu elektrikli araçlara özgü parametrelere dikkat etmelidir:
- Batarya teminatları: Batarya maliyeti aracın toplam değerinin %30-40'ına kadar çıkabilmektedir. Bu nedenle batarya arızası, hasarı ya da hırsızlığı kapsamına alan opsiyonlar tercih edilmelidir.
- Şarj ekipmanı güvence kapsamı: Aracın ev tipi ya da kamuya açık şarj ünitelerinde oluşacak hasar veya arızaların teminat altına alınması önemlidir.
- Yüksek yenileme maliyeti: Elektrikli araçlar hasar gördüğünde tamiri bazen özel parça ve işçilik gerektirir. Poliçede orijinal parça kullanımı ve teknik servis teminatına bakılmalıdır.
- Değer tespiti ve kullanım limitleri: Bazı sigorta şirketleri EA'ların piyasa değerini farklı kriterlerle değerlendirir. Aracın gerçek güncel değeri üzerinden sigortalama talep edin.
Kasko Poliçesi Seçiminde Dikkat Edilmesi Gerekenler ve Somut Öneriler
EA sahipleri kasko alırken bu pratik adımları izleyebilir:
- Tam Kapsamlı Paket Tercih Edin: Sadece kasko değil, ayrıca batarya teminatı ve yol yardımı içeren paketler riskinizi minimize eder. Batarya hasarları örneğin 50.000 TL'yi aşabilen tamirat maliyetlerini karşılamalıdır.
- Kasko Değeri Gerçekçi Olmalı: Aracınızın güncel ikinci el değerini piyasa araştırması ile bulun. Örneğin 400.000 TL değerindeki EA için kasko limiti 380.000 TL'nin altında olmamalıdır.
- Şarj Cihazları İçin Opsiyonel Teminat Alın: Ev ya da işyerinde kullanılan şarj aparatları aracın toplam değerinin yaklaşık %2'si kadar maliyete sahiptir. Hasar durumunda poliçe kapsamı önemli.
- Uzun Geçerlilikli Hasarsızlık İndirimlerini Takip Edin: EA sahipleri genelde istikrarlı ve az kaza yapmaktadır. Minimum 5 yıl boyunca hasarsızlık indirimi sigorta maliyetlerini %20-35 düşürebilir.
- Servis ve Tamir Garantili Firmalar Tercih Edilmeli: Orijinal parça kullanımı ve yetkili servis tam garantisi, arızalı tamir maliyetlerinde ±%15 tasarruf sağlar.
- Yedek Araç Desteğini Unutmayın: Tamir süresi 5-10 gün arasında değişebilir. Yedek araç veya ulaşım desteği verilmesi günlük 150-250 TL ekstra maliyetten korunmanızı sağlar.
Elektrikli Araç Kaskoda Risk ve Hasar Senaryoları
EA'larda sık karşılaşılan hasar türlerine dair somut örnekler şu şekildedir:
| Hasar Türü | Açıklama | Ortalama Tamir Maliyeti (TL) |
|---|---|---|
| Batarya Hasarı | Batarya hücrelerinde oluşan darbe veya su hasarı | 30.000 - 70.000 |
| Elektrik Motoru Arızası | Düşük bakım nedeniyle motor arızaları | 15.000 - 35.000 |
| Şarj Cihaz Hasarı | Ev şarj ünitesi yangın veya arıza kaynaklı hasarları | 2.000 - 6.000 |
| Kaza Hasarı | Yan hasarlar, gövde ve kaporta onarımları | 5.000 - 20.000 |
| Hırsızlık | Batarya ve araç hırsızlığı | Aracın değeri kadar (300.000+) |
Birlikte Kullanım: Elektrikli Araç Kasko ve Elektrikli Araç Bakımı
Sadece kasko alarak sağlanacak koruma yeterli değildir. Araç bakımını düzenli yapmak ve kasko sigortası ile birlikte kullanmak toplam maliyetleri azaltır. Öneriler:
- Batarya Sağlığı Kontrolleri: Ortalama her 20.000 km’de veya 1 yılda bir yetkili servislerde batarya testi yaptırılmalıdır. Batarya sağlığı %85’in altına düşmemeli.
- Düzenli Elektrik Motoru Bakımları: 15.000-25.000 km aralığında motor sistemleri ve invertör bakımı önerilir.
- Şarj Altyapısı Denetimi: Ev ya da iş yerindeki şarj sistemlerinin yıllık elektriksel testleri hasar riskini %25-30 azaltır.
- Kaza Anında Doğru Hasar Bildirimi: Poliçe sürecinde hasar anında detaylı kaza tutanağı ve fotoğraf istenir. Bu belgeler sigorta sürecinin hızlanmasını sağlar.
- Sürekli İletişim Halinde Olun: Sigorta şirketi ve servisinizle 7/24 destek sağlayan hat üzerinden iletişim, sorunun erken çözümü açısından kritiktir.
Sıkça Sorulan Sorular
Elektrikli araçlarda kasko poliçesi neden daha pahalıdır?
Elektrikli araçlar, yüksek maliyetli batarya ve elektrik motoru gibi özel bileşenlere sahip olduğu için tamir ve yenileme masrafları daha yüksektir. Bu nedenle kasko primleri, klasik araçlara kıyasla %15-30 daha yüksek olabilir.
Batarya hasarını kasko teminatı içine almak zorunlu mudur?
Zorunlu değildir ancak batarya tamiri ve değiştirme maliyetlerinin yüksek oluşu nedeniyle çoğu elektrikli araç sahibi batarya teminatını içeren poliçe paketlerini tercih etmektedir.
Şarj cihazı hasarı kasko kapsamında mıdır?
Varsayılan poliçelerde genellikle dahil değildir. Ancak bazı sigorta şirketleri şarj ekipmanlarını opsiyonel teminat olarak sunmaktadır ve önerilir.
Kasko sigortası dışında elektrikli araçlarda bakım ipuçları nelerdir?
Batarya sağlığının korunması için düzenli batarya testi ve elektrik motoru bakımı yaptırmak, şarj altyapısının güvenliğini sağlamak ve hasar durumlarını sigorta şirketine doğru bildirmek en önemli bakım ipuçlarıdır.
Elektrikli Araçlarda Maksimum Verim için UygulSonraki ›
Elektrikli Araçlarda Ekspertiz Değerlendirmesi
İlgili Yazılar
Elektrikli Araçlar için Uzun Yolda Uygulanabilecek Başlangıç Rehberi
Elektrikli araçlar, son yıllarda popülerlik kazanmıştır. Bu araçlar, çevre dostu olmaları ve düşük işletme maliyetleri n
Elektrikli Araçlar için Araç İçi Ekipman Değerlendirmesi
Elektrikli araçlar için araç içi ekipman değerlendirmesi, aracın performansını ve sürüş konforunu etkileyen önemli bir f